Insights
Perspetivas executivas sobre o trabalho oculto por trás da Execução Estratégica.
Escrito para líderes de mobilidade, transportes e logística responsáveis por resultados de negócio.
Construído em torno dos momentos em que a responsabilização, as decisões, o alinhamento e a execução começam a falhar.
Empresas cotadas, lidas através da lente de execução da SV: como uma estratégia publicada poderia transformar-se em algo que a equipa de liderança executa todas as semanas.
Strategy Execution Series · EP16_COMPANY
EP16_SUBTITLE
EP16_BODY_AND_TRANSCRIPT
Aplique a Reflexão ao Seu Negócio
Diga-nos que negócio lidera e o que quer melhorar. Começamos pela decisão de negócio que tem pela frente.
Strategy Execution Series · Iberdrola
Transformar uma estratégia pública em algo que 40.000 pessoas executam todas as segundas-feiras.
A estratégia da Iberdrola é pública. Pode ler-se em qualquer relatório anual. Como a transformam em algo que 40.000 pessoas executam todas as segundas-feiras não é.
Essa distância, entre a estratégia apresentada no diapositivo e a que as pessoas realmente executam, é onde quase todas as empresas ganham ou perdem.
Por isso construí a primeira peça da série à sua volta.
Peguei nos números públicos de 2025 da Iberdrola, um lucro recorde e um plano de 58 mil milhões de euros até 2028, e mapeei o exercício que faria com eles: 3 objetivos, em cascata por unidade de negócio, cada resultado-chave com um responsável e um ritmo semanal.
Uma nota honesta: não tenho os seus planos internos. Ninguém de fora os tem. Esta é a minha leitura da sua estratégia pública, transformada numa arquitetura de execução. É exatamente esse o trabalho.
E é isto que vinte anos me ensinaram: a arquitetura importa muito menos do que as pessoas pensam. O que faz funcionar ou falhar é quem é responsável por cada número, e se é revisto todas as semanas. Uma estratégia sem responsável é um desejo. Sem um ritmo semanal, é esquecida em fevereiro.
Tem curiosidade sobre como faz a cascata na sua própria empresa: por unidade de negócio, função, geografia ou indústria?
Envie-nos um email para info@svexecution.com com "IBERDROLA" no assunto e enviaremos o desdobramento completo.
Diga-nos que negócio lidera e o que quer melhorar. Começamos pela decisão de negócio que tem pela frente.
Fale connosco sobre o seu próximo passo →Strategy Execution Series · Novo Nordisk
Três prioridades estratégicas para uma empresa que, há mais de um século, se concentra num único problema.
Qualquer um pode escrever uma estratégia. Quase ninguém consegue executá-la.
Essa distância é onde passei 20 anos, e é o problema mais caro dos negócios.
Por isso estou a começar algo. Pego na estratégia pública de uma empresa cotada e mostro exatamente como a transformaria em execução. Sem dados internos. A minha leitura, o meu método.
Episódio 2: Novo Nordisk. Uma empresa que passou mais de um século obcecada com um único problema, a diabetes e a obesidade. A estratégia é de topo. Mas à sua escala, a estratégia já não é a parte difícil. A execução é.
No vídeo, apresento as três prioridades estratégicas que colocaria na parede se tivesse uma hora com o seu CEO.
A ideia que deixaria por escrito: não organize a execução em torno de funções. Organize-a em torno da sua maior limitação, a única prioridade que toda a equipa de liderança assume em conjunto. Isso transforma o alinhamento de uma luta semanal numa questão estrutural.
Maziar Mike Doustdar, presidente e CEO da Novo Nordisk — adoraria conhecer a sua perspetiva: seriam estas as suas três prioridades para os próximos 12 meses?
Envie-nos um email para info@svexecution.com com "NOVO" no assunto e enviaremos o Strategy Execution Blueprint completo: a lógica estratégica, as prioridades executivas, cada uma com um único responsável, e o modelo de governação.
Diga-nos que negócio lidera e o que quer melhorar. Começamos pela decisão de negócio que tem pela frente.
Fale connosco sobre o seu próximo passo →Strategy Execution Series · Volvo Group
Transformar a ambição para 2030 em prioridades para este trimestre.
O Volvo Group acabou de reportar mais um trimestre sólido.
O CEO percorreu cada unidade de negócio. O CFO, os números e as previsões. Uma das empresas mais bem geridas da Europa, e nota-se.
Uma apresentação de resultados tem uma única função: informar o mercado sobre o trimestre. A Volvo faz isso bem.
O que eu escuto sempre é mais difícil, e diferente: a linha entre o trimestre e o destino. Porque importa este trimestre para a ambição de 2030? Qual é o único indicador avançado que diz que o próximo trimestre está no caminho certo para essa história?
Essa linha não é reporting. É execução. E constrói-se fazendo engenharia inversa da visão: começando em 2030, recuando a 2028, a 2026, a este trimestre, para que cada trimestre tenha uma razão que importa e um número que prove que está no caminho certo.
A Volvo conquistou o direito de pensar tão a longo prazo. Mesmo num mercado mais fraco, continuou a ser a mais rentável dos grandes fabricantes de veículos comerciais, com uma margem operacional de 10,7%, acima da Daimler (7,8%) e da Traton (6,3%).
É líder do mercado na Europa, dispõe de quase 6 mil milhões de euros em caixa líquida, e é muito mais do que camiões: equipamentos de construção, autocarros, Volvo Penta e serviços financeiros, com os serviços a representarem já um quarto do grupo. Em junho redobrou a aposta com uma estratégia a que chama «construída para a resiliência e o crescimento».
Por isso, se estivesse sentado com o CEO Martin Lundstedt, três movimentos:
Defender a vantagem de margem que faz da Volvo a mais rentável das grandes. Isso paga tudo o resto.
Ganhar a transição elétrica, não proteger-se dela. Os camiões elétricos representam hoje apenas cerca de 2% dos camiões pesados na Europa. Esse é o caminho pela frente, não o teto. Ser o primeiro a estar preparado.
Investir ao longo do ciclo. Quando os rivais recuam, a Volvo ganha quota.
E ligar cada um deles de volta a 2030 com um indicador avançado, para que cada trimestre seja um passo visível em direção ao destino, não apenas um número numa diapositivo.
A estratégia é uma promessa. A execução mostra se a cumpre.
Envie-nos um email para info@svexecution.com com "VOLVO" no assunto e enviaremos o desdobramento completo.
Diga-nos que negócio lidera e o que quer melhorar. Começamos pela decisão de negócio que tem pela frente.
Fale connosco sobre o seu próximo passo →Strategy Execution Series · Saab
Transformar uma carteira de encomendas recorde em liderança de mercado rentável.
A maioria das empresas está agora a gerir a incerteza. A Saab tem o problema contrário: a certeza.
15,3 mil milhões de euros em novas encomendas no ano passado, mais 74%. Uma carteira de 24,9 mil milhões de euros: três anos e meio de trabalho já vendido.
É o desafio que toda a empresa sonha ter. E é uma armadilha.
Porque numa fase de expansão, a carteira de encomendas torna-se uma métrica de vaidade. As encomendas entraram a mais do dobro das receitas. Todo o setor está a escalar ao mesmo tempo, da Rheinmetall à BAE. Procura garantida não significa quota garantida.
Ganha-se a encomenda vendendo. Ganha-se a década entregando.
Esta semana, na minha Strategy Execution Series, desmonto como transformaria a carteira recorde da Saab em liderança de mercado rentável: três objetivos, cada um com um responsável e um número, e a disciplina de não exagerar no topo do ciclo.
A estratégia é uma promessa. A execução mostra se a cumpre.
Envie-nos um email para info@svexecution.com com "SAAB" no assunto e enviaremos o desdobramento completo.
Diga-nos que negócio lidera e o que quer melhorar. Começamos pela decisão de negócio que tem pela frente.
Fale connosco sobre o seu próximo passo →Strategy Execution Series · Reinvention
Quando um setor inteiro tem de se reinventar, há quatro caminhos possíveis — e os vencedores nunca foram os da visão mais alta.
Pergunte ao CEO de quase qualquer marca automóvel importante e todos dirão o mesmo: este é um ano difícil. Os números mostram porquê.
A Stellantis acabou de registar o primeiro prejuízo da sua história. A margem de lucro da Porsche caiu de 17% para 1%. Alguns dos nomes mais admirados do setor estão a pagar por uma promessa. Não porque o elétrico estivesse errado. Porque uma promessa é fácil de fazer, e difícil de cumprir. A visão nunca foi a parte difícil. A execução foi.
Quando um setor inteiro tem de se reinventar, há realmente quatro caminhos possíveis. Transformar o núcleo: mudar o motor com o avião ainda a voar, como a Volvo Cars acabou de mostrar que é possível. Construir o novo do zero: como fizeram a Tesla e as chinesas, sem bagagem, mas também sem rede de segurança.
Levar os seus pontos fortes para uma luta que consegue ganhar: a Nokia trocou os telemóveis pelas redes, a Fujifilm trocou o filme pela saúde. Comprar o futuro, e deixá-lo respirar: a Blockbuster podia ter comprado a Netflix, e preferiu rir-se.
Quatro caminhos, uma verdade: os vencedores nunca foram os da visão mais alta. Foram os que a concretizaram. E digo esta parte como europeu, porque isto é casa. Nós inventámos o automóvel. A América, com a Ford, tornou-o produção em massa. A ideia e a execução são dois atos diferentes, e a próxima década pertence a quem dominar o segundo. Isso ainda é nosso para conquistar.
Porque uma visão decide-se no topo, mas ganha-se no terreno, com as equipas que têm de a tornar real todas as semanas. Esse é o meu trabalho.
A estratégia é uma promessa. A execução mostra se a cumpre. Se o seu negócio está a viver uma destas quatro reinvenções agora, qual delas é?
Envie-nos um email para info@svexecution.com com "REINVENTION" no assunto e enviaremos o manifesto.
Diga-nos que negócio lidera e o que quer melhorar. Começamos pela decisão de negócio que tem pela frente.
Fale connosco sobre o seu próximo passo →Strategy Execution Series · Volkswagen
A Volkswagen vende 9 milhões de carros por ano. O mercado avalia o seu negócio automóvel em quase nada.
Eis como isto se tornou estranho. Os analistas da Citi somaram apenas duas partes da Volkswagen, as suas participações na Porsche e na fabricante de camiões Traton. Só estas duas valem cerca de 44 mil milhões de euros. O grupo inteiro vale cerca de 38 mil milhões.
Duas das suas partes valem mais do que a empresa inteira. O que significa que o mercado avalia tudo o resto, a marca VW, a Audi, a Škoda, todo o negócio automóvel, em quase zero. Toda a gente escreve sobre os cortes de custos: cerca de 15 mil milhões de euros, até 50.000 postos de trabalho. Acho que estão a perder a verdadeira história. Cortar não é uma estratégia. É um sintoma.
Fazer automóveis já quase não dá lucro. A margem da Volkswagen caiu abaixo dos 3%; as melhores rivais, Mercedes e BMW, mal chegam aos 6%. O valor saiu do automóvel. Mudou-se para o software, para a IA, para a autonomia. O carro está a tornar-se um robô que conduz sozinho.
A Tesla deixou de se chamar fabricante de automóveis. A Volkswagen continua a perder dinheiro a corrigir o seu software enquanto a fronteira avançou dois passos. E mesmo que quisesse reinventar-se, pode não ser livre para isso. É controlada por uma família fundadora, um governo que pode vetar grandes decisões, e sindicatos que detêm metade do conselho.
Se pudesse sentar-me à frente de Oliver Blume, não falaria de custos. Perguntaria uma coisa. O que quer que a Volkswagen seja daqui a 10 anos? Não uma versão mais pequena de hoje. Uma empresa diferente. E a resposta não é tornar-se a Tesla. É tornar-se aquilo que a Volkswagen sempre foi. O carro do povo, reinventado para a era da autonomia.
Cortar custos compra tempo. Só a reinvenção, executada, compra um futuro. Sabe o que quer que a sua própria empresa se torne, e a sua equipa é capaz de o construir?
Envie-nos um email para info@svexecution.com com "VOLKSWAGEN" no assunto e enviaremos o desdobramento completo.
Diga-nos que negócio lidera e o que quer melhorar. Começamos pela decisão de negócio que tem pela frente.
Fale connosco sobre o seu próximo passo →Strategy Execution Series · Michelin vs Continental
Duas das maiores fabricantes de pneus do mundo bateram na mesma parede — e fizeram exatamente o oposto uma da outra.
A Michelin e a Continental enfrentaram a mesma tempestade: um mercado a arrefecer e a eletrificar-se. Depois fizeram exatamente o oposto uma da outra.
A Michelin está a reinventar-se por adição. No ano passado vendeu menos pneus, mas reduziu a dívida e gerou 2,1 mil milhões de euros em caixa. Enquanto todos olhavam para o pneu, estava a construir uma segunda empresa: materiais de alta tecnologia com uma margem próxima dos 15%, superior à do pneu. Um negócio que já vale 1,25 mil milhões de euros em vendas. A melhor altura para construir o seu segundo negócio é enquanto o primeiro ainda é forte o suficiente para o pagar.
A Continental está a reinventar-se por subtração. Está a dividir-se em partes focadas, a largar tudo o que não é pneu, para se tornar uma coisa só: a melhor fabricante de pneus premium do mundo. O grupo ganhou 10,3%. O pneu lá dentro ganhou 13,6%. A melhor parte estava a sustentar o resto. Por isso optou por ser mais pequena, e mais afiada.
Mas uma divisão como esta nunca se ganha na estratégia. Ganha-se na execução, nas passagens de testemunho entre equipas. É aí que a reinvenção vive ou morre.
A Florent Menegaux, na Michelin: o novo motor vai ter os seus melhores talentos, ou apenas a sua atenção sobrante? A Christian Kötz, na Continental: a Continental consegue tornar-se a melhor do mundo nessa única coisa, sem se deixar puxar de volta pelas distrações?
Envie-nos um email para info@svexecution.com com "MICHELIN" no assunto e enviaremos o desdobramento completo.
Diga-nos que negócio lidera e o que quer melhorar. Começamos pela decisão de negócio que tem pela frente.
Fale connosco sobre o seu próximo passo →Strategy Execution Series · Ferrari vs Lamborghini
A Lamborghini acabou de ter o melhor ano da sua história. O lucro, ainda assim, recuou.
No ano passado, uma das marcas automóveis mais desejadas do mundo teve o melhor ano da sua história. Entregas recorde. Receita recorde. E lucro mais baixo.
Falamos da Lamborghini: 10.747 carros, 3,2 mil milhões de euros em receita, ambos recordes. Ainda assim, o EBIT caiu 8%, com a margem a descer de 27% para 24%. Trinta minutos estrada fora, a Ferrari vendeu menos carros do que no ano anterior e aumentou o EBIT em 12%, com uma margem de 29,5%. Mesma estrada. Mesmo ano. Mesmos clientes. Mesmas tarifas americanas. Logo, as tarifas não são a resposta.
A aritmética é simples: a Ferrari vendeu menos 112 carros e ganhou mais 222 milhões de euros. A Lamborghini vendeu mais 60 carros e ganhou menos 67 milhões de euros.
Há uma boa história por trás desta rivalidade. Ferruccio Lamborghini construía tratores, tinha Ferraris, queixou-se de uma delas, não gostou da resposta que recebeu, e em 1963 fundou a sua própria empresa. A Lamborghini existe porque a Ferrari disse não a um cliente. Sessenta anos depois, a diferença entre as suas contas ainda tem, em parte, a ver com quem sabe dizer não.
Para ser claro, uma margem EBIT de 24% é espetacular — a Bentley fez 8,3% no mesmo ano. Esta não é uma história de fracasso. É sobre duas empresas a irem brilhantemente bem, enquanto uma continua a recuar. Quase ninguém consegue ser a Ferrari. Mas quase todos já passaram pelo ano da Lamborghini. O volume não é o inimigo. O volume que não se controla, é.
Um aviso, porque eu próprio já errei nisto: às vezes o preço deve subir. Mas se sobe e o cliente vai embora, nunca teve um problema de preço. Teve um problema de valor, e o preço estava a escondê-lo.
A Benedetto Vigna, na Ferrari: o que viu em Maranello no seu primeiro ano que quem estava lá dentro já não conseguia ver? A Stephan Winkelmann, na Lamborghini: se tivesse de abdicar do recorde de entregas ou do recorde de receita para proteger a margem, qual deles cede? E a mesma pergunta fica na sua secretária: quanto é que cada unidade que já vendeu ainda lhe está a pagar hoje?
Envie-nos um email para info@svexecution.com com "FERRARI" no assunto e enviaremos o desdobramento completo.
Diga-nos que negócio lidera e o que quer melhorar. Começamos pela decisão de negócio que tem pela frente.
Fale connosco sobre o seu próximo passo →Strategy Execution Series · Ford
Há vinte anos, a Ford estava prestes a perder 12,7 mil milhões de dólares — e todos os gráficos da reunião de quinta-feira estavam verdes.
Há vinte anos, a Ford Motor Company estava prestes a perder 12,7 mil milhões de dólares, e todos os gráficos da reunião de quinta-feira estavam verdes. Ninguém estava a mentir. O otimismo era mais seguro do que a verdade.
Este episódio percorre a reunião que salvou a Ford, o empréstimo que Wall Street considerou desesperado, a razão pela qual a Rolls-Royce repetiu a mesma jogada em 2023, e as sete decisões que uso nos primeiros 12 meses de um líder. A número sete é a que quase todos os líderes saltam.
Os dados ficaram mais rápidos. A coragem, não.
O guia completo, A Managing Director's First 12 Months, e o novo First 12 Months Scorecard estão no nosso site. Se preferir recebê-los diretamente, é só pedir.
Envie-nos um email para info@svexecution.com com "FORD" no assunto e enviaremos o guia e o Scorecard.
Diga-nos que negócio lidera e o que quer melhorar. Começamos pela decisão de negócio que tem pela frente.
Fale connosco sobre o seu próximo passo →
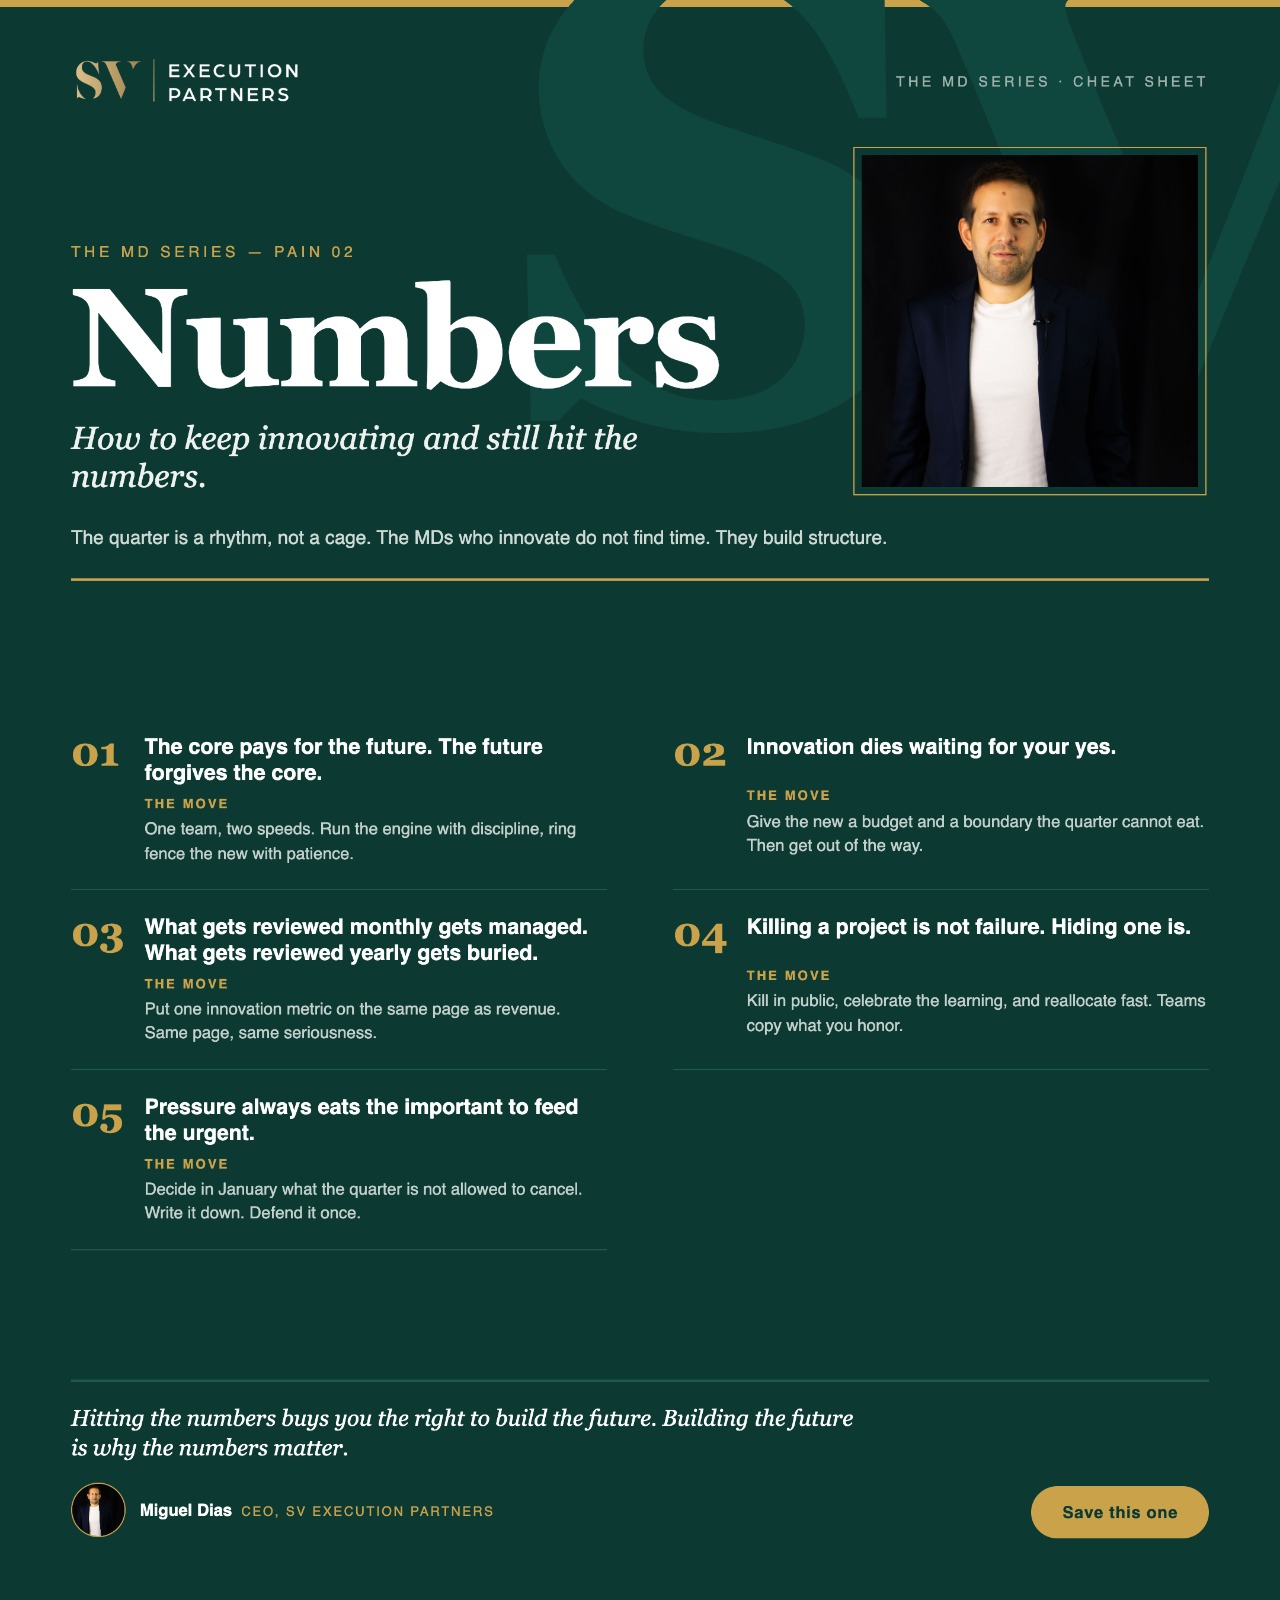
The MD Series · Pain 02
Como continuar a inovar e ainda assim cumprir os números.
O trimestre é um ritmo, não uma jaula. Os Managing Directors que continuam a inovar não esperam ter mais tempo. Criam uma estrutura que protege tanto o desempenho de hoje como o crescimento de amanhã.
Todo o Managing Director enfrenta a mesma tensão. O negócio principal precisa de disciplina, previsibilidade e atenção constante, porque sustenta as receitas, os clientes e os compromissos já existentes. Ao mesmo tempo, a empresa precisa de explorar novas ofertas, mercados, tecnologias e modelos operativos antes de o motor atual começar a perder relevância.
Quando ambos competem dentro do mesmo ritmo, o negócio principal costuma vencer. Os seus prazos estão mais próximos, os seus problemas são mais ruidosos e os seus resultados aparecem de imediato nos números. A inovação acaba relegada para o espaço que sobra depois de o trimestre ter tomado tudo o que precisa, o que normalmente significa que o progresso real depende do tempo livre, da persistência pessoal e da aprovação repetida do Managing Director.
A resposta começa com a mesma equipa a operar a duas velocidades distintas. O negócio principal continua a funcionar com objetivos claros, responsabilização sólida e disciplina operacional. As novas iniciativas recebem proteção suficiente para serem testadas sem serem julgadas com as mesmas expectativas de um negócio já estabelecido. O negócio principal financia o futuro, enquanto o futuro garante que o negócio principal continua a evoluir.
Essa proteção tem de ser estrutural. Um projeto de inovação que tenha de esperar pela aprovação do Managing Director em cada etapa avançará à velocidade da sua disponibilidade. Um orçamento definido, limites de decisão claros e pontos de escalonamento acordados permitem que a equipa avance sem transformar cada experiência em mais um elemento na fila da liderança. Depois de essas condições existirem, o Managing Director pode dar um passo atrás sem perder o controlo.
O ritmo de revisão importa tanto como o orçamento. O que aparece na conversa operacional mensal recebe atenção, recursos e tempo de gestão. O que só é discutido na revisão estratégica anual vai desaparecendo sob a pressão comercial. Por isso a inovação precisa de pelo menos uma métrica visível ao lado das receitas, da margem, do pipeline e da entrega. Essa métrica pode seguir a validação de clientes, experiências concluídas, marcos de aprendizagem ou o tempo necessário para chegar a uma decisão. O seu propósito é tornar o progresso visível antes de se converter em desempenho financeiro.
A visibilidade também facilita interromper trabalho que já não se justifica. Os projetos costumam sobreviver porque as equipas temem que encerrá-los seja interpretado como um fracasso. O resultado é um baixo desempenho escondido, decisões atrasadas e recursos presos em iniciativas em que já ninguém acredita verdadeiramente. Quando um projeto é encerrado abertamente, a sua aprendizagem fica documentada e os seus recursos são rapidamente reatribuídos, a organização aprende que a experimentação disciplinada inclui saber quando parar.
O último risco é a pressão do próprio trimestre. O trabalho urgente encontrará sempre argumentos convincentes para retirar pessoas, orçamento e atenção às prioridades de longo prazo. Por isso o Managing Director precisa de decidir antecipadamente que compromissos orientados para o futuro o trimestre não pode consumir. Depois de esses compromissos estarem por escrito, terem recursos atribuídos e fazerem parte do ritmo operacional, já não precisam de ser renegociados sempre que a pressão aumenta.
Cumprir os números dá à organização a capacidade de construir o seu futuro. Construir esse futuro é o que mantém os números com sentido para além do trimestre atual.
Onde continua a inovação a depender do tempo livre, da autorização repetida ou do orçamento que sobra depois de o negócio principal ter tomado o que precisa?
A SV pode preparar um Execution Blueprint Teaser complementar: uma primeira hipótese à medida do que o seu mandato pode exigir antes de se poder tornar executável.
Peça o seu Blueprint Teaser →Strategy Execution Series · Iberdrola
Transformar uma estratégia pública em algo que 40.000 pessoas executam todas as segundas-feiras.
A estratégia da Iberdrola é pública. Pode ler-se em qualquer relatório anual. Como a transformam em algo que 40.000 pessoas executam todas as segundas-feiras não é.
Essa distância, entre a estratégia apresentada no diapositivo e a que as pessoas realmente executam, é onde quase todas as empresas ganham ou perdem.
Por isso construí a primeira peça da série à sua volta.
Peguei nos números públicos de 2025 da Iberdrola, um lucro recorde e um plano de 58 mil milhões de euros até 2028, e mapeei o exercício que faria com eles: 3 objetivos, em cascata por unidade de negócio, cada resultado-chave com um responsável e um ritmo semanal.
Uma nota honesta: não tenho os seus planos internos. Ninguém de fora os tem. Esta é a minha leitura da sua estratégia pública, transformada numa arquitetura de execução. É exatamente esse o trabalho.
E é isto que vinte anos me ensinaram: a arquitetura importa muito menos do que as pessoas pensam. O que faz funcionar ou falhar é quem é responsável por cada número, e se é revisto todas as semanas. Uma estratégia sem responsável é um desejo. Sem um ritmo semanal, é esquecida em fevereiro.
Tem curiosidade sobre como faz a cascata na sua própria empresa: por unidade de negócio, função, geografia ou indústria?
Envie-nos um email para info@svexecution.com com "IBERDROLA" no assunto e enviaremos o desdobramento completo.
A SV pode preparar um Execution Blueprint Teaser complementar: uma primeira hipótese à medida do que o seu mandato pode exigir antes de se poder tornar executável.
Peça o seu Blueprint Teaser →Strategy Execution Series · Novo Nordisk
Três prioridades estratégicas para uma empresa que, há mais de um século, se concentra num único problema.
Qualquer um pode escrever uma estratégia. Quase ninguém consegue executá-la.
Essa distância é onde passei 20 anos, e é o problema mais caro dos negócios.
Por isso estou a começar algo. Pego na estratégia pública de uma empresa cotada e mostro exatamente como a transformaria em execução. Sem dados internos. A minha leitura, o meu método.
Episódio 2: Novo Nordisk. Uma empresa que passou mais de um século obcecada com um único problema, a diabetes e a obesidade. A estratégia é de topo. Mas à sua escala, a estratégia já não é a parte difícil. A execução é.
No vídeo, apresento as três prioridades estratégicas que colocaria na parede se tivesse uma hora com o seu CEO.
A ideia que deixaria por escrito: não organize a execução em torno de funções. Organize-a em torno da sua maior limitação, a única prioridade que toda a equipa de liderança assume em conjunto. Isso transforma o alinhamento de uma luta semanal numa questão estrutural.
Maziar Mike Doustdar, presidente e CEO da Novo Nordisk — adoraria conhecer a sua perspetiva: seriam estas as suas três prioridades para os próximos 12 meses?
Envie-nos um email para info@svexecution.com com "NOVO" no assunto e enviaremos o Strategy Execution Blueprint completo: a lógica estratégica, as prioridades executivas, cada uma com um único responsável, e o modelo de governação.
A SV pode preparar um Execution Blueprint Teaser complementar: uma primeira hipótese à medida do que o seu mandato pode exigir antes de se poder tornar executável.
Peça o seu Blueprint Teaser →Strategy Execution Series · Volvo Group
Transformar a ambição para 2030 em prioridades para este trimestre.
O Volvo Group acabou de reportar mais um trimestre sólido.
O CEO percorreu cada unidade de negócio. O CFO, os números e as previsões. Uma das empresas mais bem geridas da Europa, e nota-se.
Uma apresentação de resultados tem uma única função: informar o mercado sobre o trimestre. A Volvo faz isso bem.
O que eu escuto sempre é mais difícil, e diferente: a linha entre o trimestre e o destino. Porque importa este trimestre para a ambição de 2030? Qual é o único indicador avançado que diz que o próximo trimestre está no caminho certo para essa história?
Essa linha não é reporting. É execução. E constrói-se fazendo engenharia inversa da visão: começando em 2030, recuando a 2028, a 2026, a este trimestre, para que cada trimestre tenha uma razão que importa e um número que prove que está no caminho certo.
A Volvo conquistou o direito de pensar tão a longo prazo. Mesmo num mercado mais fraco, continuou a ser a mais rentável dos grandes fabricantes de veículos comerciais, com uma margem operacional de 10,7%, acima da Daimler (7,8%) e da Traton (6,3%).
É líder do mercado na Europa, dispõe de quase 6 mil milhões de euros em caixa líquida, e é muito mais do que camiões: equipamentos de construção, autocarros, Volvo Penta e serviços financeiros, com os serviços a representarem já um quarto do grupo. Em junho redobrou a aposta com uma estratégia a que chama «construída para a resiliência e o crescimento».
Por isso, se estivesse sentado com o CEO Martin Lundstedt, três movimentos:
Defender a vantagem de margem que faz da Volvo a mais rentável das grandes. Isso paga tudo o resto.
Ganhar a transição elétrica, não proteger-se dela. Os camiões elétricos representam hoje apenas cerca de 2% dos camiões pesados na Europa. Esse é o caminho pela frente, não o teto. Ser o primeiro a estar preparado.
Investir ao longo do ciclo. Quando os rivais recuam, a Volvo ganha quota.
E ligar cada um deles de volta a 2030 com um indicador avançado, para que cada trimestre seja um passo visível em direção ao destino, não apenas um número numa diapositivo.
A estratégia é uma promessa. A execução mostra se a cumpre.
Envie-nos um email para info@svexecution.com com "VOLVO" no assunto e enviaremos o desdobramento completo.
A SV pode preparar um Execution Blueprint Teaser complementar: uma primeira hipótese à medida do que o seu mandato pode exigir antes de se poder tornar executável.
Peça o seu Blueprint Teaser →Strategy Execution Series · Saab
Transformar uma carteira de encomendas recorde em liderança de mercado rentável.
A maioria das empresas está agora a gerir a incerteza. A Saab tem o problema contrário: a certeza.
15,3 mil milhões de euros em novas encomendas no ano passado, mais 74%. Uma carteira de 24,9 mil milhões de euros: três anos e meio de trabalho já vendido.
É o desafio que toda a empresa sonha ter. E é uma armadilha.
Porque numa fase de expansão, a carteira de encomendas torna-se uma métrica de vaidade. As encomendas entraram a mais do dobro das receitas. Todo o setor está a escalar ao mesmo tempo, da Rheinmetall à BAE. Procura garantida não significa quota garantida.
Ganha-se a encomenda vendendo. Ganha-se a década entregando.
Esta semana, na minha Strategy Execution Series, desmonto como transformaria a carteira recorde da Saab em liderança de mercado rentável: três objetivos, cada um com um responsável e um número, e a disciplina de não exagerar no topo do ciclo.
A estratégia é uma promessa. A execução mostra se a cumpre.
Envie-nos um email para info@svexecution.com com "SAAB" no assunto e enviaremos o desdobramento completo.
A SV pode preparar um Execution Blueprint Teaser complementar: uma primeira hipótese à medida do que o seu mandato pode exigir antes de se poder tornar executável.
Peça o seu Blueprint Teaser →Strategy Execution Series · Reinvention
Quando um setor inteiro tem de se reinventar, há quatro caminhos possíveis — e os vencedores nunca foram os da visão mais alta.
Pergunte ao CEO de quase qualquer marca automóvel importante e todos dirão o mesmo: este é um ano difícil. Os números mostram porquê.
A Stellantis acabou de registar o primeiro prejuízo da sua história. A margem de lucro da Porsche caiu de 17% para 1%. Alguns dos nomes mais admirados do setor estão a pagar por uma promessa. Não porque o elétrico estivesse errado. Porque uma promessa é fácil de fazer, e difícil de cumprir. A visão nunca foi a parte difícil. A execução foi.
Quando um setor inteiro tem de se reinventar, há realmente quatro caminhos possíveis. Transformar o núcleo: mudar o motor com o avião ainda a voar, como a Volvo Cars acabou de mostrar que é possível. Construir o novo do zero: como fizeram a Tesla e as chinesas, sem bagagem, mas também sem rede de segurança.
Levar os seus pontos fortes para uma luta que consegue ganhar: a Nokia trocou os telemóveis pelas redes, a Fujifilm trocou o filme pela saúde. Comprar o futuro, e deixá-lo respirar: a Blockbuster podia ter comprado a Netflix, e preferiu rir-se.
Quatro caminhos, uma verdade: os vencedores nunca foram os da visão mais alta. Foram os que a concretizaram. E digo esta parte como europeu, porque isto é casa. Nós inventámos o automóvel. A América, com a Ford, tornou-o produção em massa. A ideia e a execução são dois atos diferentes, e a próxima década pertence a quem dominar o segundo. Isso ainda é nosso para conquistar.
Porque uma visão decide-se no topo, mas ganha-se no terreno, com as equipas que têm de a tornar real todas as semanas. Esse é o meu trabalho.
A estratégia é uma promessa. A execução mostra se a cumpre. Se o seu negócio está a viver uma destas quatro reinvenções agora, qual delas é?
Envie-nos um email para info@svexecution.com com "REINVENTION" no assunto e enviaremos o manifesto.
A SV pode preparar um Execution Blueprint Teaser complementar: uma primeira hipótese à medida do que o seu mandato pode exigir antes de se poder tornar executável.
Peça o seu Blueprint Teaser →Strategy Execution Series · Volkswagen
A Volkswagen vende 9 milhões de carros por ano. O mercado avalia o seu negócio automóvel em quase nada.
Eis como isto se tornou estranho. Os analistas da Citi somaram apenas duas partes da Volkswagen, as suas participações na Porsche e na fabricante de camiões Traton. Só estas duas valem cerca de 44 mil milhões de euros. O grupo inteiro vale cerca de 38 mil milhões.
Duas das suas partes valem mais do que a empresa inteira. O que significa que o mercado avalia tudo o resto, a marca VW, a Audi, a Škoda, todo o negócio automóvel, em quase zero. Toda a gente escreve sobre os cortes de custos: cerca de 15 mil milhões de euros, até 50.000 postos de trabalho. Acho que estão a perder a verdadeira história. Cortar não é uma estratégia. É um sintoma.
Fazer automóveis já quase não dá lucro. A margem da Volkswagen caiu abaixo dos 3%; as melhores rivais, Mercedes e BMW, mal chegam aos 6%. O valor saiu do automóvel. Mudou-se para o software, para a IA, para a autonomia. O carro está a tornar-se um robô que conduz sozinho.
A Tesla deixou de se chamar fabricante de automóveis. A Volkswagen continua a perder dinheiro a corrigir o seu software enquanto a fronteira avançou dois passos. E mesmo que quisesse reinventar-se, pode não ser livre para isso. É controlada por uma família fundadora, um governo que pode vetar grandes decisões, e sindicatos que detêm metade do conselho.
Se pudesse sentar-me à frente de Oliver Blume, não falaria de custos. Perguntaria uma coisa. O que quer que a Volkswagen seja daqui a 10 anos? Não uma versão mais pequena de hoje. Uma empresa diferente. E a resposta não é tornar-se a Tesla. É tornar-se aquilo que a Volkswagen sempre foi. O carro do povo, reinventado para a era da autonomia.
Cortar custos compra tempo. Só a reinvenção, executada, compra um futuro. Sabe o que quer que a sua própria empresa se torne, e a sua equipa é capaz de o construir?
Envie-nos um email para info@svexecution.com com "VOLKSWAGEN" no assunto e enviaremos o desdobramento completo.
A SV pode preparar um Execution Blueprint Teaser complementar: uma primeira hipótese à medida do que o seu mandato pode exigir antes de se poder tornar executável.
Peça o seu Blueprint Teaser →Strategy Execution Series · Michelin vs Continental
Duas das maiores fabricantes de pneus do mundo bateram na mesma parede — e fizeram exatamente o oposto uma da outra.
A Michelin e a Continental enfrentaram a mesma tempestade: um mercado a arrefecer e a eletrificar-se. Depois fizeram exatamente o oposto uma da outra.
A Michelin está a reinventar-se por adição. No ano passado vendeu menos pneus, mas reduziu a dívida e gerou 2,1 mil milhões de euros em caixa. Enquanto todos olhavam para o pneu, estava a construir uma segunda empresa: materiais de alta tecnologia com uma margem próxima dos 15%, superior à do pneu. Um negócio que já vale 1,25 mil milhões de euros em vendas. A melhor altura para construir o seu segundo negócio é enquanto o primeiro ainda é forte o suficiente para o pagar.
A Continental está a reinventar-se por subtração. Está a dividir-se em partes focadas, a largar tudo o que não é pneu, para se tornar uma coisa só: a melhor fabricante de pneus premium do mundo. O grupo ganhou 10,3%. O pneu lá dentro ganhou 13,6%. A melhor parte estava a sustentar o resto. Por isso optou por ser mais pequena, e mais afiada.
Mas uma divisão como esta nunca se ganha na estratégia. Ganha-se na execução, nas passagens de testemunho entre equipas. É aí que a reinvenção vive ou morre.
A Florent Menegaux, na Michelin: o novo motor vai ter os seus melhores talentos, ou apenas a sua atenção sobrante? A Christian Kötz, na Continental: a Continental consegue tornar-se a melhor do mundo nessa única coisa, sem se deixar puxar de volta pelas distrações?
Envie-nos um email para info@svexecution.com com "MICHELIN" no assunto e enviaremos o desdobramento completo.
A SV pode preparar um Execution Blueprint Teaser complementar: uma primeira hipótese à medida do que o seu mandato pode exigir antes de se poder tornar executável.
Peça o seu Blueprint Teaser →Strategy Execution Series · Ferrari vs Lamborghini
A Lamborghini acabou de ter o melhor ano da sua história. O lucro, ainda assim, recuou.
No ano passado, uma das marcas automóveis mais desejadas do mundo teve o melhor ano da sua história. Entregas recorde. Receita recorde. E lucro mais baixo.
Falamos da Lamborghini: 10.747 carros, 3,2 mil milhões de euros em receita, ambos recordes. Ainda assim, o EBIT caiu 8%, com a margem a descer de 27% para 24%. Trinta minutos estrada fora, a Ferrari vendeu menos carros do que no ano anterior e aumentou o EBIT em 12%, com uma margem de 29,5%. Mesma estrada. Mesmo ano. Mesmos clientes. Mesmas tarifas americanas. Logo, as tarifas não são a resposta.
A aritmética é simples: a Ferrari vendeu menos 112 carros e ganhou mais 222 milhões de euros. A Lamborghini vendeu mais 60 carros e ganhou menos 67 milhões de euros.
Há uma boa história por trás desta rivalidade. Ferruccio Lamborghini construía tratores, tinha Ferraris, queixou-se de uma delas, não gostou da resposta que recebeu, e em 1963 fundou a sua própria empresa. A Lamborghini existe porque a Ferrari disse não a um cliente. Sessenta anos depois, a diferença entre as suas contas ainda tem, em parte, a ver com quem sabe dizer não.
Para ser claro, uma margem EBIT de 24% é espetacular — a Bentley fez 8,3% no mesmo ano. Esta não é uma história de fracasso. É sobre duas empresas a irem brilhantemente bem, enquanto uma continua a recuar. Quase ninguém consegue ser a Ferrari. Mas quase todos já passaram pelo ano da Lamborghini. O volume não é o inimigo. O volume que não se controla, é.
Um aviso, porque eu próprio já errei nisto: às vezes o preço deve subir. Mas se sobe e o cliente vai embora, nunca teve um problema de preço. Teve um problema de valor, e o preço estava a escondê-lo.
A Benedetto Vigna, na Ferrari: o que viu em Maranello no seu primeiro ano que quem estava lá dentro já não conseguia ver? A Stephan Winkelmann, na Lamborghini: se tivesse de abdicar do recorde de entregas ou do recorde de receita para proteger a margem, qual deles cede? E a mesma pergunta fica na sua secretária: quanto é que cada unidade que já vendeu ainda lhe está a pagar hoje?
Envie-nos um email para info@svexecution.com com "FERRARI" no assunto e enviaremos o desdobramento completo.
A SV pode preparar um Execution Blueprint Teaser complementar: uma primeira hipótese à medida do que o seu mandato pode exigir antes de se poder tornar executável.
Peça o seu Blueprint Teaser →Strategy Execution Series · Ford
Há vinte anos, a Ford estava prestes a perder 12,7 mil milhões de dólares — e todos os gráficos da reunião de quinta-feira estavam verdes.
Há vinte anos, a Ford Motor Company estava prestes a perder 12,7 mil milhões de dólares, e todos os gráficos da reunião de quinta-feira estavam verdes. Ninguém estava a mentir. O otimismo era mais seguro do que a verdade.
Este episódio percorre a reunião que salvou a Ford, o empréstimo que Wall Street considerou desesperado, a razão pela qual a Rolls-Royce repetiu a mesma jogada em 2023, e as sete decisões que uso nos primeiros 12 meses de um líder. A número sete é a que quase todos os líderes saltam.
Os dados ficaram mais rápidos. A coragem, não.
O guia completo, A Managing Director's First 12 Months, e o novo First 12 Months Scorecard estão no nosso site. Se preferir recebê-los diretamente, é só pedir.
Envie-nos um email para info@svexecution.com com "FORD" no assunto e enviaremos o guia e o Scorecard.
A SV pode preparar um Execution Blueprint Teaser complementar: uma primeira hipótese à medida do que o seu mandato pode exigir antes de se poder tornar executável.
Peça o seu Blueprint Teaser →